Bagaimana Cara Memperbaiki Riwayat Kredit Bermasalah? Kenali Status KOL

Penulis
Jumat, 06 November 2026 | 13:36 WIB
Memiliki riwayat kredit yang kurang baik bisa menjadi kendala ketika seseorang ingin mengajukan pinjaman, membeli kendaraan secara kredit, atau mendapatkan fasilitas pembiayaan dari lembaga keuangan. Tidak sedikit orang yang baru menyadari pentingnya catatan pembayaran setelah pengajuan kredit mereka ditolak. Padahal, riwayat pembayaran pinjaman menjadi salah satu pertimbangan penting bagi bank maupun perusahaan pembiayaan dalam menilai kemampuan dan kedisiplinan calon debitur.
Salah satu hal yang perlu dipahami ketika membicarakan riwayat kredit adalah status KOL atau Kolektibilitas. Istilah ini berkaitan dengan penilaian kelancaran pembayaran kewajiban kredit yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK). Melalui pemahaman mengenai status tersebut, masyarakat bisa mengetahui kondisi catatan kreditnya sekaligus menentukan langkah yang tepat untuk memperbaikinya.
Lantas bagaimana cara memperbaiki riwayat kredit bermasalah? Apakah seseorang yang pernah mengalami keterlambatan pembayaran masih memiliki kesempatan untuk mendapatkan fasilitas kredit di kemudian hari? Berikut penjelasannya.
Mengenal Status KOL dalam Riwayat Kredit
Kolektibilitas atau KOL merupakan pengelompokan kualitas pembayaran kredit berdasarkan tingkat kelancaran debitur dalam memenuhi kewajibannya. Informasi ini menjadi salah satu bagian penting dalam penilaian risiko kredit oleh lembaga keuangan.
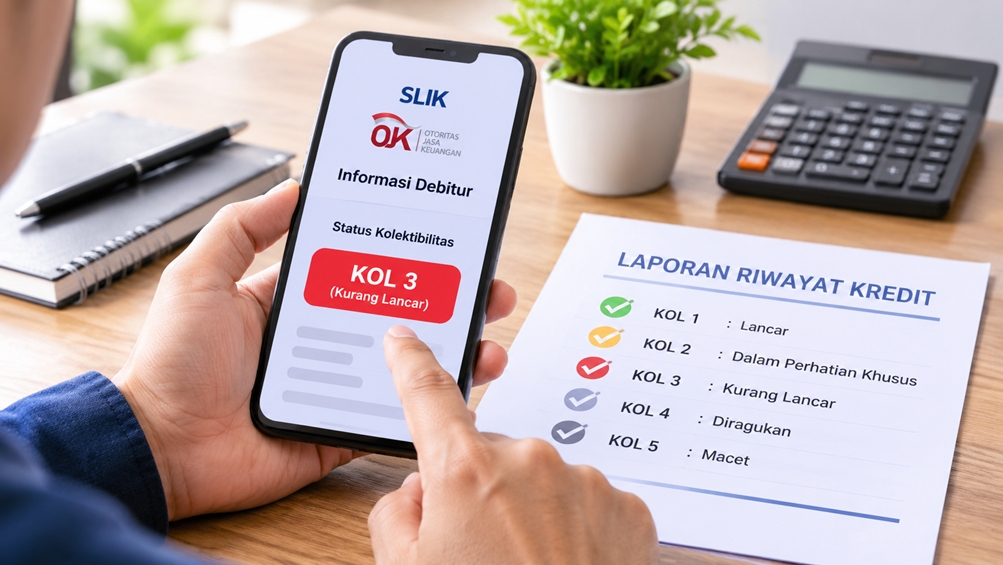
Dalam sistem kolektibilitas, terdapat lima kategori yang perlu diketahui masyarakat. Masing-masing menunjukkan kondisi pembayaran dan tingkat risiko kredit yang berbeda.
- KOL 1 (Lancar): Debitur memenuhi kewajiban pembayaran cicilan sesuai jadwal tanpa tunggakan.
- KOL 2 (Dalam Perhatian Khusus): Terdapat keterlambatan pembayaran, umumnya dalam rentang 1–90 hari.
- KOL 3 (Kurang Lancar): Tunggakan pembayaran berada dalam rentang 91–120 hari.
- KOL 4 (Diragukan): Keterlambatan pembayaran berada dalam rentang 121–180 hari.
- KOL 5 (Macet): Tunggakan pembayaran telah melebihi 180 hari.
Pembagian tersebut membantu lembaga keuangan memahami bagaimana seorang debitur mengelola kewajiban finansialnya. Semakin tinggi tingkat kolektibilitas, semakin besar pula risiko kredit yang dinilai oleh pihak pemberi pinjaman.
Meskipun demikian, status kolektibilitas bukan berarti seseorang akan selamanya kesulitan mendapatkan pinjaman. Ada langkah-langkah yang bisa dilakukan untuk memperbaiki catatan pembayaran dan membangun kembali kepercayaan lembaga keuangan.
1. Periksa Riwayat Kredit melalui SLIK OJK
Langkah pertama yang perlu dilakukan adalah mengetahui kondisi riwayat kredit secara menyeluruh. Jangan langsung berasumsi bahwa pengajuan pinjaman ditolak karena memiliki catatan kredit buruk tanpa memeriksa informasi yang sebenarnya.
Masyarakat dapat memanfaatkan layanan iDebKu OJK untuk memperoleh informasi debitur melalui SLIK. Laporan tersebut berisi informasi mengenai fasilitas kredit, status pembayaran, jumlah kewajiban, serta riwayat kolektibilitas yang tercatat.
Pemeriksaan ini penting untuk mengetahui apakah terdapat tunggakan yang belum diselesaikan, pinjaman yang masih aktif, atau kemungkinan kesalahan pencatatan dari lembaga keuangan.
Dengan mengetahui posisi awal, seseorang bisa menyusun langkah perbaikan yang lebih terarah. Jika ditemukan informasi yang tidak sesuai, segera hubungi lembaga keuangan terkait untuk meminta klarifikasi dan melakukan koreksi apabila memang terdapat kesalahan.
2. Lunasi Tunggakan Kredit yang Masih Berjalan
Salah satu cara paling penting untuk memperbaiki riwayat kredit adalah menyelesaikan kewajiban pembayaran yang tertunda. Selama masih terdapat tunggakan, kondisi kredit akan sulit menunjukkan perbaikan secara optimal.
Mulailah dengan mendata seluruh pinjaman yang dimiliki, termasuk jumlah cicilan, bunga, denda keterlambatan, dan total kewajiban yang belum dibayar. Jika memiliki lebih dari satu pinjaman, prioritaskan penyelesaian berdasarkan kemampuan keuangan dan tingkat urgensinya.
Apabila kondisi keuangan belum memungkinkan untuk melunasi seluruh tunggakan sekaligus, jangan menghindari komunikasi dengan pihak bank atau perusahaan pembiayaan. Sampaikan kondisi yang sebenarnya dan tanyakan kemungkinan penyelesaian melalui mekanisme yang tersedia.
Langkah ini jauh lebih baik daripada membiarkan tunggakan terus bertambah tanpa kejelasan.
3. Ajukan Restrukturisasi Jika Mengalami Kesulitan Keuangan
Tidak semua kredit bermasalah disebabkan oleh kurangnya kedisiplinan. Ada kalanya seseorang mengalami penurunan pendapatan, kehilangan pekerjaan, atau menghadapi kebutuhan mendesak yang membuat pembayaran cicilan terganggu.
Dalam situasi tersebut, debitur dapat menanyakan kemungkinan restrukturisasi kredit kepada lembaga pemberi pinjaman. Restrukturisasi merupakan upaya penyesuaian persyaratan kredit berdasarkan kondisi dan kemampuan pembayaran debitur.
Beberapa bentuk penyesuaian yang mungkin ditawarkan antara lain memperpanjang jangka waktu pinjaman, mengubah jadwal pembayaran, atau melakukan penyesuaian kewajiban sesuai kebijakan lembaga keuangan.
Namun restrukturisasi tidak otomatis diberikan kepada setiap pemohon. Bank atau perusahaan pembiayaan akan melakukan evaluasi terlebih dahulu sebelum menentukan apakah permohonan tersebut dapat disetujui.
4. Hindari Mengambil Pinjaman Baru untuk Menutup Utang Lama
Ketika menghadapi masalah pembayaran, sebagian orang memilih mengajukan pinjaman baru untuk menutupi cicilan sebelumnya. Cara ini mungkin terlihat praktis dalam jangka pendek, tetapi berisiko memperbesar beban keuangan apabila tidak diperhitungkan dengan baik.
Mengambil pinjaman tambahan tanpa perencanaan dapat membuat jumlah kewajiban semakin besar. Akibatnya, kemampuan membayar cicilan justru semakin menurun dan berpotensi memperburuk catatan kolektibilitas.
Sebaiknya fokuslah pada penyelesaian kewajiban yang sudah ada sebelum mempertimbangkan fasilitas pembiayaan baru. Buat anggaran bulanan dengan memisahkan kebutuhan pokok, cicilan, tabungan, dan pengeluaran tambahan.
Kebiasaan mengelola keuangan secara disiplin menjadi fondasi penting untuk membangun kembali kondisi kredit yang sehat.
5. Bangun Kembali Kebiasaan Membayar Tepat Waktu
Setelah tunggakan diselesaikan, langkah berikutnya adalah menjaga konsistensi pembayaran. Riwayat kredit yang baik tidak terbentuk hanya karena seseorang melunasi satu pinjaman, tetapi juga melalui kebiasaan memenuhi kewajiban secara teratur.
Usahakan membayar cicilan sebelum tanggal jatuh tempo. Jika diperlukan, manfaatkan fitur pengingat pembayaran atau autodebet agar tidak melewatkan jadwal angsuran.
Selain itu, hindari menggunakan terlalu banyak fasilitas kredit dalam waktu bersamaan. Sesuaikan jumlah cicilan dengan pendapatan bulanan agar kewajiban finansial tetap terkendali.
Perubahan kebiasaan ini memang membutuhkan waktu, tetapi sangat penting untuk menunjukkan bahwa debitur sudah memiliki pengelolaan keuangan yang lebih baik.
6. Pastikan Status Kredit Sudah Diperbarui
Setelah menyelesaikan tunggakan, jangan lupa memeriksa kembali laporan SLIK OJK. Pastikan pembayaran yang sudah dilakukan telah tercatat oleh lembaga keuangan terkait.
Apabila status kredit belum mengalami pembaruan, hubungi pihak pemberi pinjaman dan mintalah penjelasan mengenai proses pelaporan data. Simpan bukti pembayaran, surat pelunasan, maupun dokumen penyelesaian kewajiban sebagai arsip apabila dibutuhkan.
Perlu dipahami bahwa pelunasan tunggakan tidak serta-merta menghapus seluruh riwayat kredit sebelumnya. Data pembayaran akan diperbarui sesuai proses pelaporan dan ketentuan yang berlaku. Karena itu, masyarakat sebaiknya tidak mudah percaya terhadap pihak yang menjanjikan penghapusan catatan kredit secara instan dengan imbalan sejumlah uang.
Berapa Lama Riwayat Kredit Bisa Kembali Membaik?
Waktu yang dibutuhkan untuk memperbaiki riwayat kredit tidak selalu sama bagi setiap orang. Hal ini bergantung pada kondisi tunggakan, penyelesaian kewajiban, pembaruan informasi oleh lembaga keuangan, serta perkembangan pembayaran berikutnya.
Ketika seluruh tunggakan sudah diselesaikan, informasi tersebut perlu dilaporkan dan diperbarui dalam sistem. Namun, catatan historis tidak otomatis hilang begitu saja.
Karena itu penting untuk menjaga kedisiplinan pembayaran setelah masalah sebelumnya diselesaikan. Semakin konsisten seseorang memenuhi kewajiban finansialnya, semakin baik pula gambaran perilaku kredit yang dapat dinilai oleh lembaga keuangan.
Memperbaiki riwayat kredit bermasalah membutuhkan kesabaran, kedisiplinan, dan perencanaan keuangan yang tepat. Memeriksa laporan SLIK OJK, melunasi tunggakan, mengajukan restrukturisasi jika diperlukan, serta membangun kebiasaan membayar tepat waktu merupakan beberapa langkah yang bisa dilakukan.
Memahami status KOL juga menjadi bagian penting agar masyarakat mengetahui posisi riwayat kreditnya dan tidak mengulangi kesalahan yang sama. Perlu diingat bahwa catatan kredit yang pernah bermasalah bukan berarti kesempatan memperoleh pembiayaan akan tertutup selamanya. Dengan menyelesaikan kewajiban dan menjaga pembayaran secara konsisten, peluang untuk membangun kembali reputasi kredit yang lebih baik tetap terbuka.